
S’installer en France en tant qu’étranger implique rapidement une démarche incontournable : ouvrir un compte bancaire. Que l’on soit expatrié, étudiant ou simplement en séjour prolongé, disposer d’un compte courant français facilite considérablement la gestion du quotidien, depuis la réception d’un salaire jusqu’au règlement d’un loyer. Heureusement, la législation française est claire sur ce point : toute personne résidant légalement sur le territoire a accès à un établissement bancaire, même avec un passeport étranger.
En quelques points
- Toute personne résidant légalement en France a le droit d’ouvrir un compte bancaire, même en utilisant un passeport étranger.
- La constitution du dossier nécessite généralement un passeport valide, un justificatif de domicile de moins de trois mois et, pour les séjours de plus de 90 jours, un titre de séjour.
- Les résidents étrangers peuvent choisir entre des banques traditionnelles en agence, la Banque Postale ou des banques en ligne offrant des démarches dématérialisées.
- L’accès aux services bancaires de base permet d’obtenir un RIB indispensable pour la gestion du quotidien, comme la réception d’un salaire ou le paiement des factures.
- L’obtention de crédits ou de certains produits d’épargne dépend souvent de la stabilité des revenus et du statut de résidence du demandeur.
- En cas de refus systématique, le mécanisme du droit au compte permet de saisir la Banque de France pour obtenir l’ouverture d’un compte bancaire de base.
Les documents nécessaires pour ouvrir un compte bancaire en France
Justificatifs d’identité acceptés par les établissements bancaires
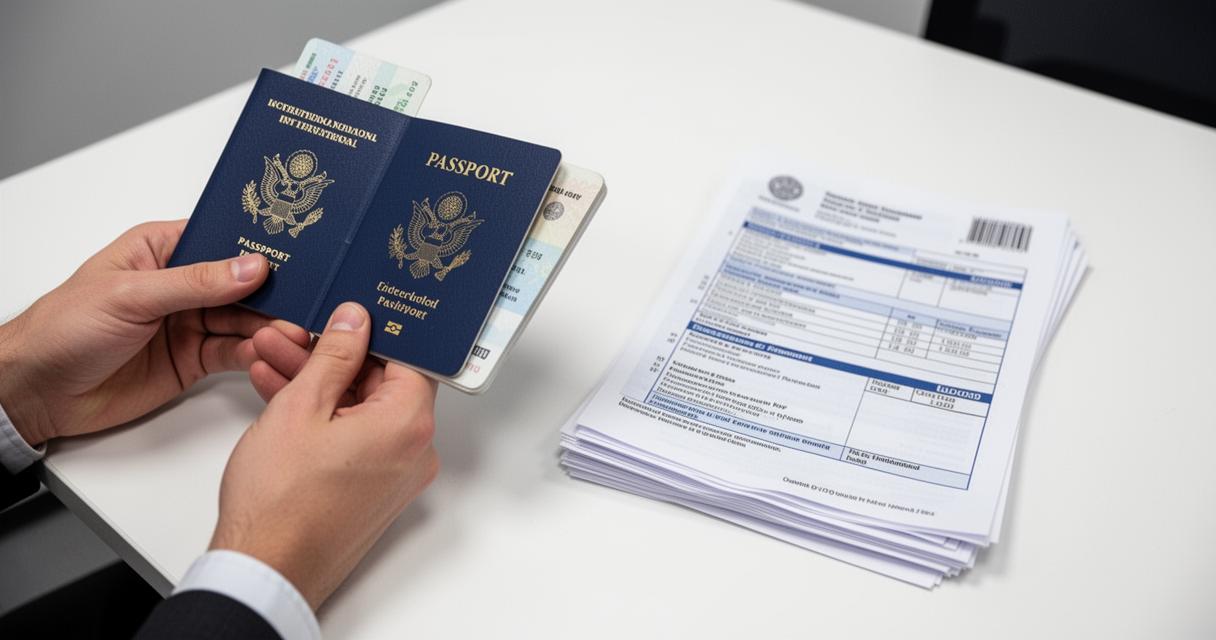
La première étape pour tout ressortissant étranger souhaitant réaliser une ouverture de compte en France consiste à rassembler les bons documents. Le passeport en cours de validité constitue la pièce d’identité de référence acceptée par la quasi-totalité des établissements. Pour les ressortissants hors Union européenne séjournant depuis plus de 90 jours, un titre de séjour valide vient compléter le dossier. Dans certaines situations, un récépissé de demande de titre de séjour peut également être présenté conjointement au passeport pour initier la procédure.
Il est important de souligner que chaque banque conserve une marge d’appréciation sur les documents bancaires qu’elle exige. Certains établissements peuvent aussi demander un avis d’imposition ou un bulletin de salaire pour compléter le dossier, notamment dans le cadre des banques dites traditionnelles, qui tendent à appliquer des exigences plus strictes pour les non-résidents ou les résidents fiscaux récents.
Pièces complémentaires et justificatifs de domicile requis
Au-delà de la pièce d’identité, un justificatif de domicile récent figure systématiquement parmi les documents requis. Il doit généralement dater de moins de 3 mois et prendre la forme d’une quittance de loyer, d’une facture d’énergie ou d’un avis d’hébergement. Pour les étudiants étrangers, une attestation de scolarité peut parfois se substituer à certaines pièces et ouvre la voie à un compte étudiant, souvent proposé sans frais de tenue de compte pour les moins de 26 ans.
Voici les justificatifs les plus fréquemment demandés lors d’une ouverture de compte :
- Passeport étranger en cours de validité
- Justificatif de domicile de moins de 3 mois
- Titre de séjour valide pour les séjours dépassant 90 jours
- Éventuellement, avis d’imposition ou justificatif étudiant selon le profil
Démarches d’ouverture : en ligne, au bureau ou à la poste
Procédure d’ouverture de compte auprès d’un agent en agence
Se rendre en agence bancaire reste une option appréciée par ceux qui recherchent un accompagnement personnalisé. Un agent dédié guide alors le demandeur à travers chaque étape, vérifie les pièces justificatives et répond aux questions spécifiques liées au statut de résident étranger. Les banques de réseau, parmi lesquelles figurent de grandes enseignes nationales, offrent une gamme complète de produits et services adaptés aux expatriés en France. Toutefois, le délai de traitement peut s’étendre sur plusieurs jours ouvrés, notamment lorsque le dossier nécessite une validation plus approfondie.
La Banque Postale, accessible dans les bureaux de poste répartis sur l’ensemble du territoire, représente également une solution de proximité appréciée pour sa politique d’inclusion financière. Elle fait partie des établissements traditionnellement ouverts aux profils aux parcours variés, y compris les résidents étrangers fraîchement installés.
Solutions bancaires en ligne pour les résidents étrangers
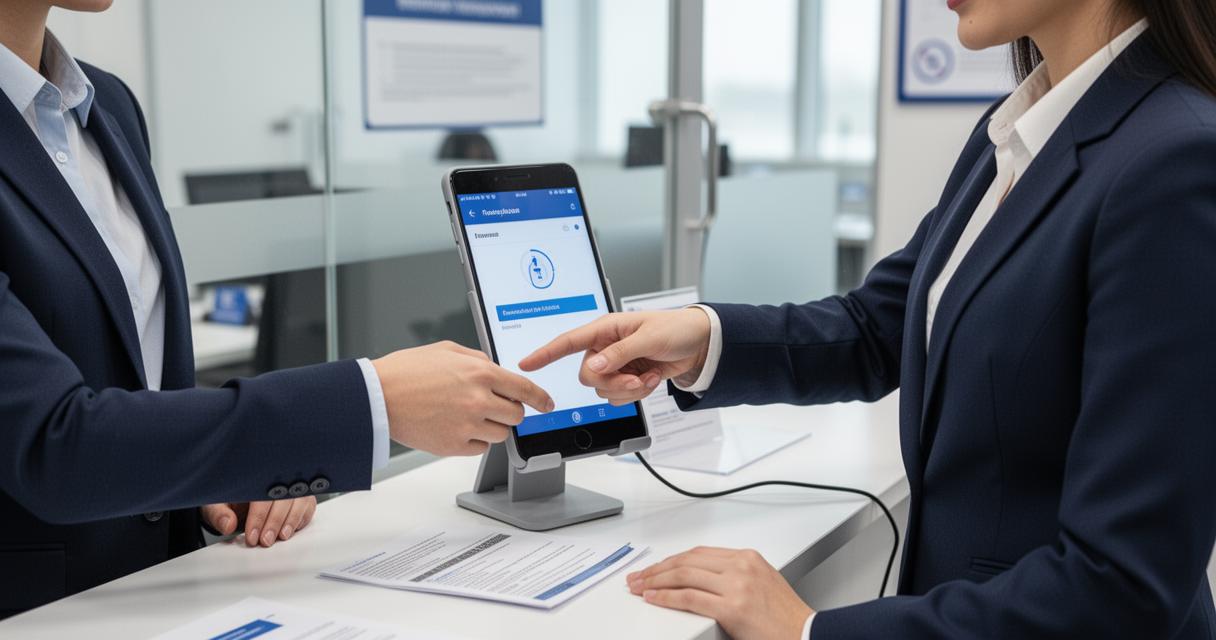
Les banques en ligne connaissent un essor notable auprès des étrangers installés en France, grâce à leurs démarches entièrement dématérialisées. L’ouverture d’un compte s’y effectue depuis n’importe quel appareil connecté, sans nécessiter de déplacement en bureau. Les frais bancaires y sont généralement plus faibles que dans les réseaux traditionnels, et les applications mobiles proposent une gestion de compte intuitive en temps réel.
Les établissements de paiement constituent une alternative complémentaire, particulièrement adaptée aux profils qui rencontrent des difficultés à satisfaire aux critères des banques classiques. Ces structures délivrent un RIB français, indispensable pour recevoir un salaire ou effectuer des virements, sans exiger de condition de revenus dans certains cas. À noter que les citoyens américains peuvent faire face à des restrictions spécifiques liées à la réglementation internationale, ce qui oriente leur démarche vers des structures spécialisées.
Services bancaires accessibles : carte de paiement, crédit et monnaie
Types de cartes bancaires et moyens de paiement disponibles
Une fois le compte ouvert, l’accès aux services bancaires de base permet de régler les dépenses du quotidien avec une carte de débit, d’effectuer des virements et de consulter son solde à distance. La carte bancaire internationale, proposée par la majorité des établissements et des opérateurs de paiement, permet d’utiliser le compte aussi bien en France qu’à l’étranger. Certains comptes courants incluent une carte bancaire dès l’ouverture, parfois moyennant un abonnement annuel modique.
Pour les virements internationaux, les banques traditionnelles appliquent souvent des frais plus élevés que les néobanques ou les établissements de paiement spécialisés, qui proposent des conversions de monnaie à des taux proches de ceux du marché. Cette distinction est particulièrement importante pour les personnes qui envoient régulièrement des fonds vers leur pays d’origine.
Accès aux services de crédit et gestion de comptes en devises
L’accès au crédit en France pour un résident étranger dépend en grande partie de l’ancienneté du compte, de la stabilité des revenus et du statut de résidence. Les banques traditionnelles examinent en général avec attention le dossier des demandeurs non issus de l’Union européenne, et peuvent imposer des conditions plus strictes. Les comptes en devises étrangères représentent une option intéressante pour les personnes percevant des revenus depuis un autre pays, car ils permettent d’éviter des conversions coûteuses et de conserver une partie de l’épargne dans la monnaie d’origine.
Il convient de rappeler que certains produits d’épargne réglementés en France, comme le Livret A, sont réservés aux résidents fiscaux français. En revanche, les comptes courants et les comptes professionnels destinés aux indépendants ou aux entreprises restent accessibles aux étrangers remplissant les conditions de domiciliation. En cas de refus d’un établissement, le mécanisme du droit au compte, encadré par l’article L312-1 du Code monétaire et financier, permet de saisir la Banque de France afin qu’elle désigne un établissement tenu d’ouvrir un compte avec des services bancaires de base. Cette procédure, bien que pouvant prendre quelques semaines, constitue un filet de sécurité précieux pour tout résident légal en France.